 Chat Zalo
 Căn hộ chung cư
36.8 tỷ
· 118.00 m²
1 ảnh
NGHỊCH LÝ NHẤT CỦA THỊ TRƯỜNG NHÀ ĐẤT LÚC NÀY…
Kim Ngưu
Xem thêm BĐS khu vực Nội thành →
Thông tin chi tiết
Loại hình
Nhà phố / Nhà mặt tiền
Ngày đăng
07/10/2026 09:03
Hết hạn
06/12/2026
Mã tin
#16061
NGHỊCH LÝ NHẤT CỦA THỊ TRƯỜNG NHÀ ĐẤT LÚC NÀY…
Tiền nhân công tăng.
Sắt thép, xi măng, thiết bị, nội thất… đều không còn rẻ.
Chi phí xin phép, hoàn thiện, vận hành một công trình cũng ngày một cao.
Một căn nhà hôm nay, nếu đem đúng mảnh đất ấy ra xây mới, gần như chắc chắn không thể xây với chi phí như vài năm trước.
Thế nhưng nghịch lý ở chỗ: giá nhà trên thị trường lại có những nơi đang giảm.
Nghe thì vô lý.
Nhưng thực ra, đây lại là một trong những quy luật rất bình thường của thị trường.
Bởi giá thành xây một căn nhà không quyết định hoàn toàn giá bán của căn nhà.
Giá bán cuối cùng phụ thuộc vào một thứ quan trọng hơn rất nhiều:
SỨC MUA CỦA NGƯỜI MUA.
Một người mua nhà cách đây vài năm có thể vay ngân hàng với chi phí vốn thấp hơn rất nhiều. Khi lãi suất thấp, người mua có thể chấp nhận một mức giá cao hơn vì bài toán trả nợ hàng tháng vẫn còn chịu được.
Nhưng khi lãi suất lên quanh 9%/năm, thậm chí những khoản vay khó hơn có thể phải chịu mức 16%/năm hoặc cao hơn, câu chuyện lập tức thay đổi.
Ví dụ một người mua có 10 tỷ tiền mặt và muốn mua căn nhà 20 tỷ.
Nếu phải vay 10 tỷ, chỉ riêng tiền lãi ở mức 9% đã khoảng 900 triệu/năm.
Nếu chi phí vốn thực tế lên 16%, con số đó là 1,6 tỷ/năm.
Lúc này, người mua không còn nhìn căn nhà bằng câu hỏi:
“Căn này đẹp không?”
Mà bắt đầu hỏi:
“Tôi có chịu nổi dòng tiền này không?”
Và đó mới là điểm mấu chốt.
⸻
THỊ TRƯỜNG BẤT ĐỘNG SẢN KHÔNG GIẢM VÌ CĂN NHÀ BỖNG RẺ ĐI.
Nó giảm khi khả năng mua của người mua yếu đi.
Người bán có thể nói:
“Ngày trước tôi mua mảnh đất này 100 tỷ, giờ phải bán 110 tỷ mới có lời.”
Nhưng thị trường không quan tâm anh mua giá bao nhiêu.
Thị trường chỉ quan tâm:
Ở mức giá hiện tại, có bao nhiêu người đủ khả năng mua?
Đây là lý do có những căn nhà giá xây dựng tăng nhưng giá bán vẫn giảm.
Bởi giá xây dựng là chi phí tạo ra tài sản.
Còn giá thị trường là mức tiền mà người mua cuối cùng chấp nhận bỏ ra.
Hai thứ này không phải lúc nào cũng đi cùng nhau.
⸻
Có một nghịch lý khác còn đáng suy nghĩ hơn.
Những người có tiền mặt lại càng có nhiều quyền lựa chọn.
Khi tín dụng đắt, người sử dụng đòn bẩy cao sẽ chịu áp lực trước.
Người vay để mua nhà đầu tư phải tính lại.
Người vay để xây khách sạn phải tính lại.
Người vay để mua tòa nhà văn phòng phải tính lại.
Người vay để ôm đất chờ tăng giá cũng phải tính lại.
Bởi bất động sản không tạo ra dòng tiền mà phải trả lãi ngân hàng thì thời gian càng kéo dài, áp lực càng lớn.
Và khi một số người buộc phải bán, thị trường bắt đầu xuất hiện thứ mà vài năm trước rất khó thấy:
GIÁ THỰC.
Không phải giá kỳ vọng.
Không phải giá “hàng xóm bán được”.
Không phải giá đăng trên mạng.
Mà là giá có người xuống tiền.
⸻
Nhưng cũng chính ở đây, tôi lại nhìn thấy một điều rất đáng chú ý.
Không phải bất động sản nào cũng giảm giống nhau.
Một căn nhà nằm ở vị trí bình thường, pháp lý chưa rõ, công năng không tạo ra dòng tiền, giá trước đó bị đẩy quá cao… sẽ chịu áp lực rất lớn.
Nhưng một tài sản thực sự hiếm:
Vị trí trung tâm.
Đất đẹp.
Mặt tiền lớn.
Pháp lý sạch.
Sổ đỏ rõ ràng.
Có khả năng khai thác kinh doanh.
Hoặc đơn giản là không thể tạo thêm một tài sản thứ hai giống hệt nó.
Thì câu chuyện lại khác.
Bởi khi tiền đắt lên, người có tiền không nhất thiết ngừng mua.
Họ chỉ khó tính hơn.
Họ không mua tất cả.
Họ chọn rất kỹ.
Và khi đã chọn, họ thường muốn mua tài sản thật chứ không mua câu chuyện.
⸻
Cho nên tôi nghĩ giai đoạn này không nên chỉ hỏi:
“Bao giờ giá nhà tăng lại?”
Câu hỏi đáng hỏi hơn là:
“Tài sản nào xứng đáng giữ giá khi tiền trở nên đắt?”
Bởi một thị trường khỏe mạnh không phải là thị trường mà tất cả mọi thứ đều tăng giá.
Mà là thị trường bắt đầu phân hóa:
Tài sản tốt giữ giá.
Tài sản yếu phải điều chỉnh.
Tài sản có vấn đề pháp lý phải chiết khấu.
Tài sản bị thổi giá phải quay về giá trị thực.
Và tài sản thật sự hiếm… càng ngày càng được nhìn rõ hơn.
Có lẽ đây mới là nghịch lý lớn nhất của bất động sản hiện tại:
Chi phí để tạo ra một căn nhà ngày càng đắt.
Nhưng không phải vì thế mà mọi căn nhà đều có quyền tăng giá.
Bởi cuối cùng, bất động sản vẫn phải quay về một nguyên tắc rất đơn giản:
Giá trị của tài sản nằm ở thứ người mua sẵn sàng trả tiền cho nó — chứ không nằm ở số tiền người bán đã bỏ ra.
Long Nhà Phố
Nhìn BĐS từ giá trị thật – pháp lý thật – dòng tiền thật.
Call 05.6666.6668
Zalo 0888.880088
#LongNhaPho #BatDongSanHaNoi #GiaNha #ThiTruongBatDongSan #NhaPho
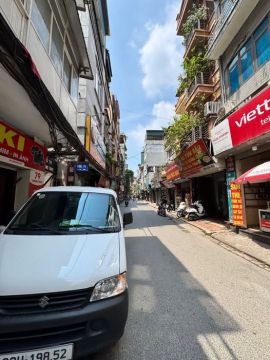
ngoài lề : em có 1 căn nhà Kim Ngưu - Vị trí siêu đẹp - 120m x 8 tầng , thang máy , full đồ , 22 phòng - 35 tỷ - đường trước nhà Oto tránh oto
📍 Vị trí trên bản đồ
🏘 So sánh theo loại hình BĐS
Giá trung bình (tr/m²) theo loại hình, toàn Hà Nội — cột đỏ là loại của tin này
| Loại hình | Giá TB (tr/m²) | Số tin |
|---|---|---|
| Nghỉ dưỡng | 409.2 | 74 |
| Văn phòng | 364.6 | 309 |
| Biệt thự | 291.9 | 321 |
| Phòng trọ | 222.9 | 3 |
| Nhà phố / Nhà mặt tiền | 222.8 | 3903 |
| Đất nền | 192.3 | 1555 |
| Mặt bằng | 150.4 | 20 |
| Căn hộ chung cư | 66.8 | 1337 |
📍 So sánh theo quận/huyện
Giá trung bình (tr/m²) của Nhà phố / Nhà mặt tiền, theo quận — cột đỏ là quận của tin này
| Quận/Huyện | Giá TB (tr/m²) | Số tin |
|---|---|---|
| Quận Hoàn Kiếm | 456.2 | 83 |
| Quận Tây Hồ | 294.2 | 193 |
| Quận Hai Bà Trưng | 261.2 | 478 |
| Quận Đống Đa | 257.7 | 416 |
| Quận Cầu Giấy | 255.5 | 489 |
| Quận Ba Đình | 250.5 | 418 |
| Quận Thanh Xuân | 239.1 | 218 |
| Quận Hoàng Mai | 220.3 | 334 |
| Quận Hà Đông | 195.5 | 273 |
| Quận Long Biên | 190.3 | 391 |
| Quận Nam Từ Liêm | 184.0 | 175 |
| Quận Bắc Từ Liêm | 169.8 | 138 |
| Huyện Hoài Đức | 116.2 | 48 |
| Quận Gia Lâm | 71.7 | 59 |
| Huyện Đông Anh | 64.7 | 36 |
🏦 Tính vay ngân hàng
Ước tính khoản vay và trả góp hàng tháng — chỉ mang tính tham khảo, ngân hàng có thể áp dụng điều kiện khác
—
Số tiền cần vay
—
Trả gốc + lãi mỗi tháng
💬 Hỏi đáp & Bình luận
Chưa có bình luận nào. Hãy là người đầu tiên hỏi!
✉️ Gửi yêu cầu cho người bán
🛣 Tin khác trên Kim Ngưu
Căn hộ chung cư
36.8 tỷ
· 118.00 m²
 Nhà phố / Nhà mặt tiền
13.5 tỷ
· 46.00 m²
 Nhà phố / Nhà mặt tiền
13.5 tỷ
· 46.00 m²
KIM NGƯU – HAI BÀ TRƯNG - NHÀ XÂY MỚI - THANG MÁY - NGÕ Ô TÔ
Quận Hai Bà Trưng
 Nhà phố / Nhà mặt tiền
16.3 tỷ
· 55.00 m²
 Nhà phố / Nhà mặt tiền
8.0 tỷ
· 32.00 m²
 Nhà phố / Nhà mặt tiền
16.3 tỷ
· 48.00 m²
Tin khác của Admin
Xem tất cả → Nhà phố / Nhà mặt tiền
26.0 tỷ
· 68.00 m²
 Nhà phố / Nhà mặt tiền
7.0 tỷ
· 36.00 m²
 Đất nền
6.0 tỷ
 Nhà phố / Nhà mặt tiền
6.0 tỷ
· 35.50 m²
 Nhà phố / Nhà mặt tiền
2.5 tỷ
· 48.00 m²
 Nhà phố / Nhà mặt tiền
9.0 tỷ
· 46.00 m²